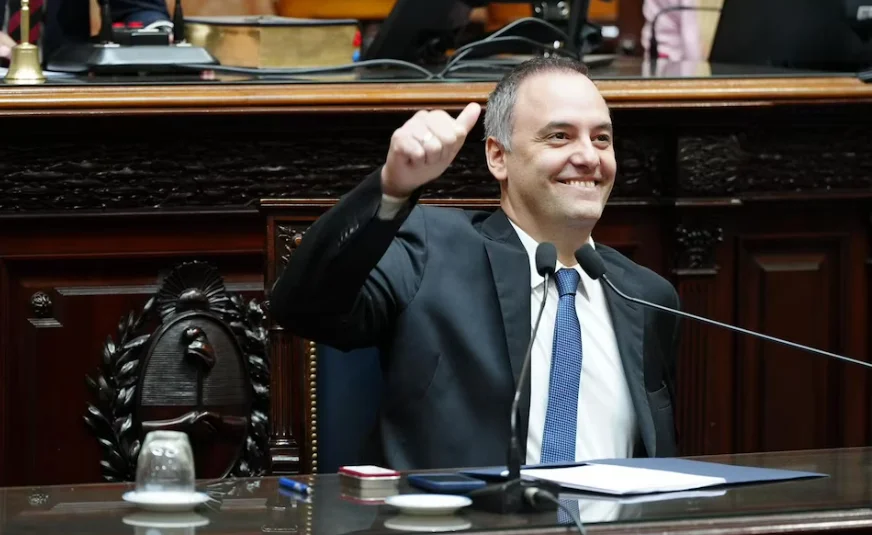
Para el fiscal Gerardo Pollicita, no hay elementos suficientes para sostener que Manuel Adorni se enriqueció ilícitamente
El fiscal federal Gerardo Pollicita pidió que la causa contra Manuel Adorni deje de tramitar como un presunto caso de enriquecimiento ilícito y sea enviada a la Justicia Nacional en lo Penal Económico para investigar una posible evasión tributaria. El dictamen concluyó que no pudo descartarse que el capital cuestionado hubiera sido obtenido antes de la llegada del funcionario al Poder Ejecutivo.
La decisión no implica un sobreseimiento. La Fiscalía sostuvo que, si bien la prueba reunida no permite mantener la hipótesis de que Adorni se enriqueció de forma injustificada durante su función pública, persisten indicios de que ingresos, dólares en efectivo y activos virtuales habrían permanecido fuera de las declaraciones fiscales durante años.
El planteo fue formulado en un expediente iniciado por una denuncia de la diputada Marcela Pagano y ahora deberá ser analizado por el juez de la causa, Ariel Lijo. La investigación examinó el patrimonio del entonces funcionario durante el período comprendido entre el 14 de diciembre de 2023 y el 27 de junio de 2026.
El dictamen descarta sostener la acusación por enriquecimiento ilícito
La Fiscalía había detectado erogaciones por USD 402.578,12, de las cuales USD374.081,66 fueron abonados en efectivo, además de una diferencia de $43.068.549 entre ingresos lícitos comprobados y gastos, adquisiciones y cancelaciones de pasivos durante el período bajo análisis.
Entre los desembolsos relevados figuraban pagos por la compra de un lote en el Country Indio Cuá, reformas, mobiliario, la escritura de un inmueble en la calle Miró, viajes, alquileres temporarios, expensas y cuotas escolares. Según el dictamen, una parte de esas operaciones se efectuó fuera del sistema bancario o mediante terceros.
Adorni respondió a la intimación patrimonial con una explicación centrada en una inversión previa en Bitcoin. Su defensa afirmó que entre 2014 y 2018 operó con ocho direcciones de autocustodia, que las compras alcanzaron cerca de USD 200.000 y que la liquidación de esos activos produjo USD 591.544,61, conservados luego en efectivo.
Pollicita consideró que ese descargo no pudo ser refutado con los elementos disponibles. La clave jurídica es que la figura de enriquecimiento ilícito exige que el incremento apreciable e injustificado se produzca después de la asunción de un cargo público. En este caso, la hipótesis presentada por la defensa ubica el origen de los fondos varios años antes de diciembre de 2023.
El fiscal remarcó además que la investigación no logró vincular el dinero cuestionado con “un acto funcional, una contraprestación o una fuente ilícita asociada a la función”.

Las pericias confirmaron el control actual de las billeteras, pero no su historia completa
La Fiscalía dispuso una verificación criptográfica de las ocho direcciones de Bitcoin aportadas por la defensa. El procedimiento estableció que las claves privadas estaban bajo control de la defensa de Adorni al momento de la diligencia y que podían utilizarse para producir firmas digitales válidas.
También se comprobó que las direcciones tuvieron actividad entre 2014 y 2018 y que no mantenían saldo. Sin embargo, el informe técnico de la Policía Federal Argentina advirtió que la cadena de bloques no permite identificar a la persona que controló una billetera en un momento determinado ni precisar desde cuándo tuvo acceso a una clave privada.
La prueba técnica tampoco permitió reconstruir con certeza las contrapartes, el lugar y las condiciones de todas las operaciones. De los 41 movimientos registrados, 17 no habrían tenido contacto con plataformas y los restantes se vincularían con servicios del exterior cuyos plazos de conservación de datos ya habrían vencido.
Para la Fiscalía, esas limitaciones impiden corroborar de forma definitiva el relato de Adorni, pero tampoco permiten desacreditarlo. El informe sostuvo que la hipótesis de que el actual controlador de las direcciones también las hubiera administrado entre 2014 y 2018 resulta técnicamente consistente.
Los ingresos previos hicieron posible la inversión, según la Fiscalía
El dictamen también reconstruyó los ingresos formales de Adorni y de su esposa, Bettina Angeletti. De acuerdo con los registros de ANSES y ARCA, las remuneraciones acumuladas del matrimonio, convertidas a dólares al tipo de cambio oficial promedio de cada año, alcanzaron aproximadamente USD 335.000 hasta 2014 y unos USD 493.000 si se toma el período hasta 2018.
Además, los registros cambiarios consignaron compras conjuntas por USD 60.983 entre 2011 y 2014, cifra que asciende a USD 83.472 si se incluye 2015.
La Fiscalía aclaró que esos números no prueban por sí mismos la inversión en criptoactivos ni reconstruyen todos los gastos de subsistencia del grupo familiar. Aun así, entendió que colocan la compra de Bitcoin dentro de una escala económica posible y evitan calificarla como materialmente inviable.
El dictamen también menciona una fuente documentada de divisas durante el período investigado: la venta por USD 50.000 de un inmueble heredado en La Plata.
La causa continuará bajo una posible hipótesis de evasión tributaria
Aunque la Fiscalía consideró explicado el núcleo patrimonial que había motivado la intimación, detectó posibles irregularidades tributarias. El documento señala que la propia defensa admitió que parte de la información incorporada en las declaraciones juradas rectificativas constituía “materia antes no declarada” y que los ahorros familiares se conservaron por fuera del sistema bancario y “del radar de ARCA”.
Entre los puntos que deberán investigarse aparecen los ingresos profesionales utilizados para financiar las compras de Bitcoin, la posterior liquidación de los activos, la tenencia de moneda extranjera no declarada, operaciones con criptoactivos, diferencias entre la información entregada a Binance y la declarada ante organismos públicos, y mutuos cuya efectiva entrega de fondos no habría sido acreditada.
El fiscal sostuvo que existen indicadores que podrían exceder una infracción administrativa: la omisión de declarar bienes durante años, el predominio de pagos en efectivo, la intervención de terceros y la exteriorización de fondos una vez iniciada la causa.
Por ese motivo, solicitó que el juzgado declare la incompetencia del fuero criminal y correccional federal y remita el expediente a la Justicia Nacional en lo Penal Económico, que deberá determinar si existió evasión en Ganancias, Bienes Personales u otros tributos nacionales, ejercicio por ejercicio.


Nubicom SRL sobre su vínculo con Ueno Bank y Paraguay: “La empresa se vendió hace meses”

La OMS advirtió que el 86% de los adolescentes no hace suficiente actividad física

Familiares y amigos despidieron los restos de Nancy Godoy

Gobierno nacional: Distribuyó menos del 20% de un fondo millonario a las provincias y negocia eliminar un impuesto clave

Sufrió un desperfecto el avión que trasladaba a un gobernador: aterrizó de emergencia

Tras el temblor en el sur, reiteran a los salteños cómo actuar ante sismos

Alerta sanitaria en Salta: reportan 23 casos y 8 muertes por hantavirus en lo que va del año

Renunció el presidente de Paraguay en medio de la crisis bancaria

El secuestro de un tour de compras desató el caos en Orán